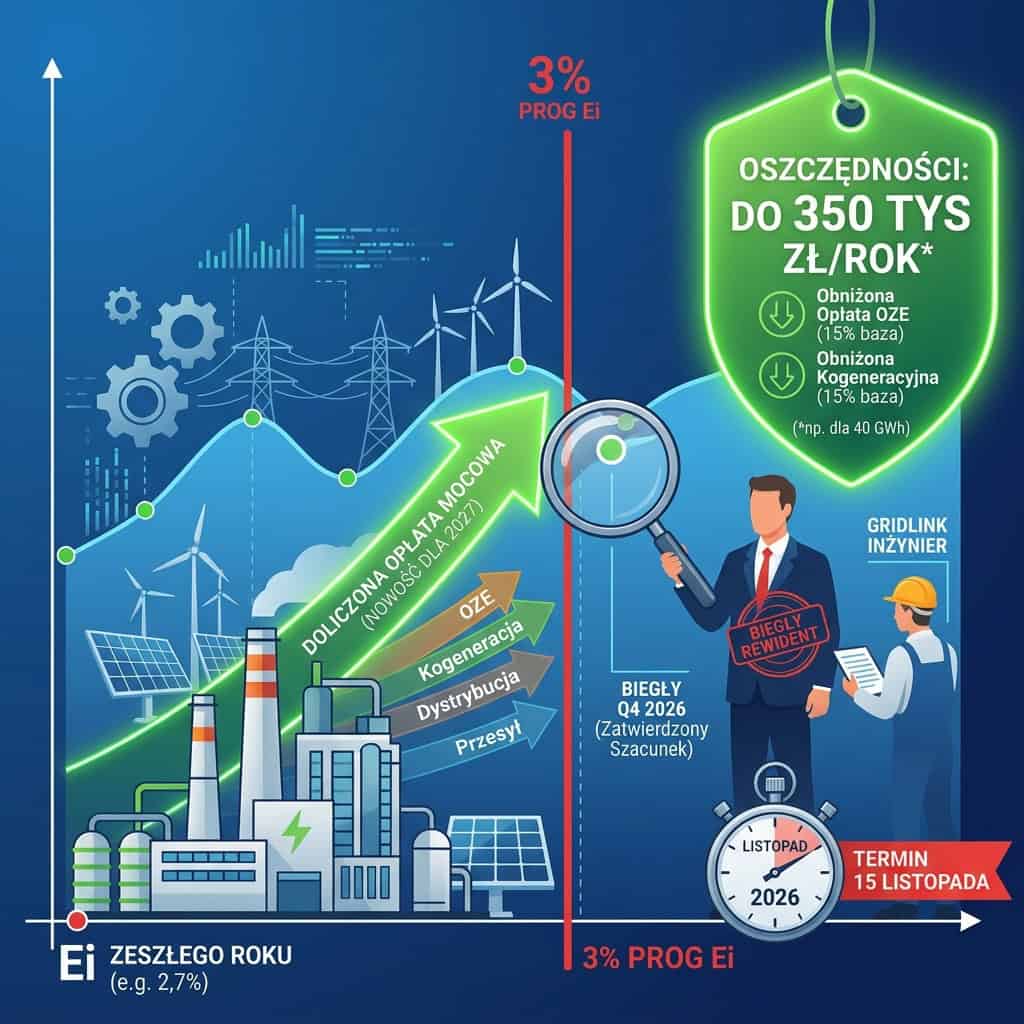
Dla wpisu na 2027 rok współczynnik intensywności zużycia energii elektrycznej jest liczony na podstawie innych wartości niż rok temu. Do kosztów energii wchodzi opłata mocowa, wyłączona przepisem przejściowym wyłącznie dla oświadczeń na rok 2026. Zakład, któremu Ei wyszło rok temu 2,7% i odpuścił, po doliczeniu opłaty mocowej może przekroczyć próg 3% bez żadnej zmiany w ruchu instalacji.
Druga zmiana jest kalendarzowa. Lata referencyjne dla oświadczenia składanego w listopadzie 2026 r. to 2024, 2025 i 2026, czyli rok, który jeszcze trwa. Czwarty kwartał trzeba oszacować, a przyjęte założenia uzasadnić przed biegłym rewidentem.
Termin na oświadczenie razem z opinią rewidenta to 15 listopada 2026 r. (art. 52 ust. 3 ustawy OZE). Po tej dacie nie ma trybu naprawczego w trakcie roku. Przez cały 2027 rok płacicie pełną opłatę OZE i pełną opłatę kogeneracyjną.
Ile to jest w złotych
Przy stawkach z 2026 r., czyli 7,30 zł/MWh opłaty OZE i 3,00 zł/MWh opłaty kogeneracyjnej, status obniża podstawę obu opłat do 15% albo 25% wolumenu. W grupie 15% oszczędność wynosi 8,755 zł na każdą zakupioną MWh. Zakład kupujący 40 GWh rocznie na własny użytek płaci bez statusu 412 000 zł, ze statusem 61 800 zł. Różnica to 350 200 zł rocznie, zanim policzycie trzeci składnik, czyli obniżony obowiązek umarzania świadectw pochodzenia. Stawek na 2027 r. jeszcze nie ogłoszono, więc te liczby są rzędem wielkości, nie prognozą.
Co naprawdę siedzi w liczniku Ei
Ei to iloraz kosztów energii elektrycznej zużytej na własne potrzeby i wartości dodanej brutto, liczonych za trzy ostatnie lata przed rokiem realizacji obowiązku (§ 2 ust. 1 rozporządzenia Ministra Klimatu i Środowiska z 4 listopada 2025 r.). Próg to 3%. Ustawa dopuszcza jeszcze drugi wariant, czyli Ei mniejsze lub równe zero (art. 52 ust. 6 pkt 2 ustawy OZE), i ten wariant ginie w większości opracowań.
Pułapka siedzi w słowie koszty. Paragraf 2 ust. 2 rozporządzenia każe doliczyć opłaty za dystrybucję i przesyłanie, uiszczoną opłatę OZE, uiszczoną opłatę kogeneracyjną, koszt realizacji obowiązku umarzania świadectw oraz opłatę mocową. Do tego dochodzą koszty hipotetyczne, czyli to, co zapłacilibyście bez ulg w systemie wsparcia OZE i kogeneracji oraz bez zwolnień akcyzowych z art. 30 ust. 7a i art. 31d ust. 1 ustawy o podatku akcyzowym. Kto wstawia do licznika samą fakturę za energię czynną, zaniża Ei i sam się dyskwalifikuje.
Opłata mocowa to nowość dokładnie w tym cyklu. Paragraf 7 rozporządzenia wyłącza ją tylko z oświadczeń o wpis na rok 2026, a § 8 z dokumentów sprawozdawczych za lata 2025 i 2026. Do oświadczenia na 2027 rok żadne wyłączenie się nie stosuje.
Mianownik też jest zdefiniowany sztywno. Wartość dodaną brutto liczy się inaczej dla rachunku porównawczego, inaczej dla kalkulacyjnego, a jeszcze inaczej dla sprawozdań według MSR (§ 2 ust. 6). Wspólne jest wyłączenie z kosztów operacyjnych amortyzacji, wynagrodzeń oraz ubezpieczeń społecznych. Z obu stron ułamka wypada natomiast pomoc z rekompensat dla sektorów energochłonnych (§ 3).
Trzeci rok referencyjny jeszcze trwa
Oświadczenie na 2027 rok składacie 15 listopada 2026 r., a jednym z lat referencyjnych jest 2026. Rozporządzenie przewiduje na to furtkę. Według § 2 ust. 7 stosuje się dane rzeczywiste, a za okres od 1 października do 31 grudnia, w zakresie w jakim danych nie da się jeszcze ustalić, dane oszacowane na podstawie analogicznego okresu dwóch lat poprzedzających, z uwzględnieniem okoliczności zmieniających warunki prowadzenia działalności.
To nie jest formalność. Oszacowanie za czwarty kwartał trafia do dokumentu, który opiniuje biegły rewident, a rewident musi mieć na czym oprzeć podpis. Zmiana sprzedawcy, wejście w nową taryfę, rozruch linii albo postój na modernizacji każą ten szacunek skorygować i korektę udokumentować. Tutaj wnioski rozjeżdżają się najczęściej.
15% czy 25%, i po co ponownie sprawdzać kod PKD
Poziom ulgi zależy od kodu PKD przeważającej działalności, nie od wysokości Ei. Artykuł 53 ust. 1 ustawy OZE przypisuje kodom z art. 52 ust. 6 pkt 1 lit. a podstawę 15%, a kodom z lit. b podstawę 25% energii zakupionej na własny użytek. Ta sama proporcja obowiązuje przy opłacie OZE (art. 96 ust. 2 ustawy OZE) i przy opłacie kogeneracyjnej (art. 62 ust. 2 ustawy kogeneracyjnej), z tą różnicą, że tam podstawą jest energia pobrana z sieci i zużyta w okresie rozliczeniowym. Przy 40 GWh dystans między lit. a i lit. b to 41 200 zł rocznie.
Osobna rzecz to numeracja. Ustawa wylicza kody według PKD 2007, a w KRS i CEIDG od 2025 r. figurują kody według PKD 2025. Prezes URE wymaga wskazania w oświadczeniu i w opinii odpowiednika według PKD 2007, przeliczonego kluczem przejścia. Jeżeli zmienialiście przeważającą działalność, sprawdzanie zacznijcie właśnie tutaj.
Zobowiązanie nie kończy się w listopadzie
Odbiorca przemysłowy, który jest jednocześnie podmiotem z art. 36 ust. 1 lub 2 ustawy o efektywności energetycznej, musi wykazać ograniczenie emisji gazów cieplarnianych albo poprawę efektywności energetycznej. Artykuł 54a ust. 2 ustawy OZE daje trzy drogi. Pierwsza to realizacja przedsięwzięć z ostatniego audytu energetycznego, dla których okres zwrotu nakładów nie przekracza 3 lat. Druga to wykazanie, że co najmniej 30% energii zużytej na własne potrzeby pochodziło ze źródeł zapewniających uniknięcie emisji. Trzecia to nakłady w wysokości co najmniej 50% wartości uzyskanej pomocy.
Dwa szczegóły z tego przepisu rzadko trafiają do poradników. Jeżeli z audytu wynika, że nie ma przedsięwzięć o zwrocie do 3 lat, obowiązek uznaje się za zrealizowany (art. 54a ust. 3). Ścieżkę 30% wykazuje się natomiast wyłącznie potwierdzeniem umorzenia gwarancji pochodzenia na rzecz odbiorcy albo wytworzeniem energii we własnej instalacji OZE i zużyciem jej na własne potrzeby (art. 54a ust. 4). Sam zielony PPA bez gwarancji pochodzenia nie wystarcza do wykazania spełnienia tego warunku.
Terminy sprawozdawcze dla ulgi za 2027 rok to 31 lipca 2028 r. (art. 54) i 31 stycznia 2029 r. (art. 54b ust. 2). Sankcją za niewykonanie obowiązku albo spóźnione sprawozdanie jest zwrot całej pomocy publicznej wraz z odsetkami (art. 55 ust. 1), do tego kara pieniężna z art. 168 pkt 29. Pięcioletnie wykluczenie z wykazu, które nadal krąży w opracowaniach, to brzmienie art. 55 sprzed 14 grudnia 2024 r.
Trzy sytuacje, w których odpuszczenie jest tańsze
Ei policzony po nowemu, z opłatą mocową i kosztami hipotetycznymi, wychodzi poniżej 2%. Opłata mocowa tego nie odwróci.
Przeważający kod PKD nie figuruje ani w lit. a, ani w lit. b katalogu z art. 52 ust. 6 pkt 1. Wysokość Ei nie ma wtedy znaczenia, bo pierwsza przesłanka jest niespełniona.
W grupie trwa restrukturyzacja albo inny podmiot notuje stratę na tyle dużą, że przesłanki z art. 2 pkt 18 rozporządzenia GBER stają się dyskusyjne. Ta ocena należy do prawnika i biegłego rewidenta, nie do inżyniera.
Co zamknąć do końca września
15 listopada 2026 r. wypada w niedzielę, a jest to termin materialnoprawny. Zamiast liczyć na przesunięcie na poniedziałek, przyjmijcie piątek 13 listopada za ostatni dzień.
Komplet dla biegłego rewidenta powinien być zamknięty na przełomie września i października. Wchodzą do niego dane o zakupie energii za 2024, 2025 i 2026 rok w rozbiciu zgodnym ze wzorem oświadczenia publikowanym przez URE, pełne koszty według § 2 ust. 2 rozporządzenia, wartość dodana brutto policzona według właściwego wariantu rachunku zysków i strat, udokumentowane oszacowanie za czwarty kwartał oraz przeliczony kod PKD 2007.
Portfele z kilkoma zakładami mają tu ryzyko dodatkowe, bo dane rozjeżdżają się między operatorem sieci, sprzedawcą i wewnętrznym systemem pomiarowym. Rozbieżność w jednej pozycji podważa cały wskaźnik.
Gdzie GridLink wchodzi do procesu
GridLink nie zastępuje biegłego rewidenta ani doradcy podatkowego i nie gwarantuje wpisu do wykazu. Opinię podpisuje rewident, decyzję podejmuje Prezes URE.
Robimy część inżynieryjną. Wolumeny uzgadniamy między fakturami sprzedawcy, danymi operatora i wewnętrznym opomiarowaniem, potem zestawiamy je z mocą umowną, taryfą i umową przyłączeniową. Rachunek rozbieramy na składniki, które rozporządzenie każe wliczyć do licznika, łącznie z opłatą mocową i pozycjami dystrybucyjnymi. Przy portfelach z własną fotowoltaiką, wiatrem albo magazynem osobno sprawdzamy, czy ścieżkę 30% da się w ogóle udokumentować gwarancjami pochodzenia, zanim ktoś wpisze ją do sprawozdania. Za stronę techniczną odpowiada nasz zespół, który pracował przy przyłączeniach do sieci operatora o łącznej mocy ponad 800 MVA. Dane przekazane w ramach audytu są objęte NDA.
Przeliczcie Ei po nowemu, zanim uznacie, że próg jest poza zasięgiem. Jeżeli rok temu zabrakło kilku dziesiątych punktu procentowego, opłata mocowa w liczniku może wystarczyć.